ろうきん かんたん通帳

スクリーンショット
詳細
- 評価
- 4.3
- バージョン
- 1.26.1
- 開発者
- 労働金庫連合会
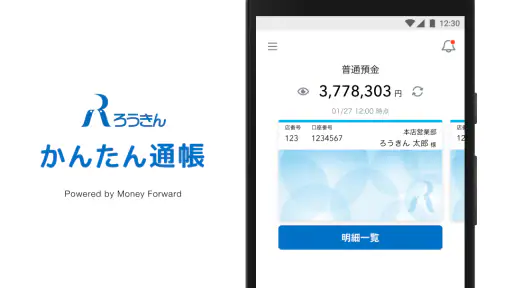
通帳を持ち歩かず、入出金の流れをスマートフォンで確認したい人にとって、「ろうきん かんたん通帳」はかなり現実的な選択肢です。私が使ってまず便利だと感じたのは、紙の通帳を記帳するためだけに店舗やATMへ行く場面を減らせることでした。労働金庫連合会が提供するファイナンスアプリで、初回登録を済ませておけば、日々のお金の動きをあとから見返しやすくなります。
このアプリは無料で利用できます。購入時の負担を気にせず試せるので、紙の通帳からスマートフォンでの確認へ移りたい人には始めやすい設計です。ただし、無料だからといって、誰にでも万能というわけではありません。普段利用している金融機関との相性や、明細をどのように管理したいかによって、便利さは大きく変わります。
紙の通帳を減らしたい人に向く使い方
最初に感じる価値は「確認のための外出」が減ること
紙の通帳を使っていると、残高や最近の入出金を確認するだけでも記帳が必要になります。給料の入金、家賃や公共料金の引き落とし、カード利用分の支払いなどを確認したいとき、記帳のタイミングを逃すと、いくつかの取引がまとめて表示されることもあります。私はこの「あとで確認しよう」と思ったまま明細の確認が遅れる状態を、家計管理では意外に大きな弱点だと感じます。
ろうきん かんたん通帳は、初期登録をしておくことで、スマートフォンから明細情報を確認できるようにするアプリです。わざわざ通帳を探したり、記帳のために外出したりせず、必要なときに口座の動きを見られる点が中心的な価値です。残高だけを急いで確認したい朝や、引き落としが正しく行われたかを確認したい夜にも使いやすい考え方です。
ここで注意したいのは、これは家計簿アプリのように支出を自動で分類して、グラフで生活費を分析することを主目的にしたものではないということです。私は、支出の傾向を細かく分析したい場合は、別の家計管理サービスのほうが向いていると考えます。一方で、「口座にいつ、いくら動きがあったか」を正確に確認したいなら、機能を絞った構成がかえって分かりやすく感じられます。
明細を長く残せることが家計管理の土台になる
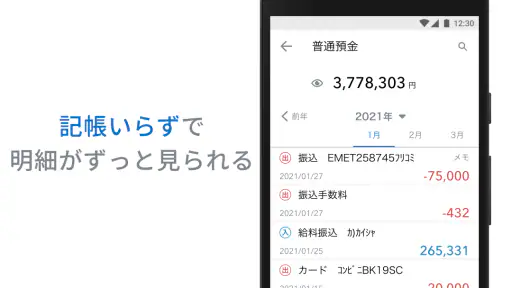
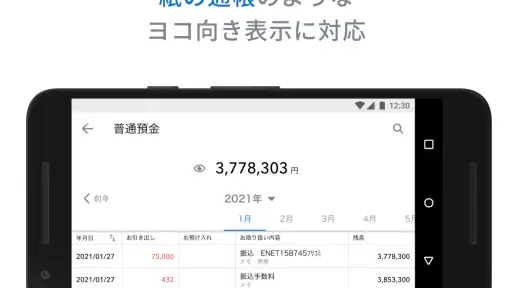
このアプリの特徴として、サービスを使い始めてからの明細情報が保存されていく点があります。私はこの仕組みを、単なる残高確認よりも実用的だと思いました。たとえば、数か月前の引き落とし額を確認したいとき、紙の通帳をめくったり、複数の記録を探したりする手間を減らせます。
おすすめしたいのは、登録後すぐに細かな分析を始めるのではなく、まず毎月の固定的な動きを把握する使い方です。給料の入金日、家賃、保険料、通信費など、毎月ほぼ同じ時期に発生する取引を確認しておくと、残高が大きく変わるタイミングを予測しやすくなります。これは派手な機能ではありませんが、口座の見落としを減らすうえで役立つ実践的な使い方です。
さらに、明細をあとから確認できることは、家族のお金を管理する人にも便利です。生活費用の口座で、予定していた引き落としが済んだかを確認したり、入金額がいつもと違うときに気づいたりできます。ただし、明細が保存されるからといって、アプリだけに記録を任せきりにするのはおすすめしません。大切な支払いの証拠や契約書類は、必要に応じて別の方法でも保管しておくと安心です。
日常の具体的な場面で使うと良さが分かる
たとえば給料日の帰宅後、私はまずアプリで入金を確認し、そのあと同じ画面で家賃やカード利用分の引き落とし予定を意識します。紙の通帳の場合、記帳していないと入金と支出を同じ流れで見にくいことがありますが、スマートフォンなら確認のきっかけを作りやすくなります。残高が思ったより少ない場合も、最近の明細を見れば原因を探る第一歩になります。
別の場面では、家族から「先月の引き落としはいくらだったか」と聞かれたときに、記憶だけで答えず明細を確認できます。金額を覚えていないこと自体は珍しくありません。重要なのは、曖昧な記憶で家計を判断せず、実際の取引を見ながら話せることです。こうした小さな確認が積み重なると、月末に慌てて口座を調べる作業を減らせます。
無料で始められることの意味
料金面では、ろうきん かんたん通帳は無料です。私はこの点を、機能の多さではなく、導入のハードルが低いことに価値があると見ています。毎月の利用料を払ってまで高度な家計分析を必要としない人でも、まず明細確認の習慣を試せます。
無料アプリを選ぶときに大切なのは、「無料だから得」と単純に考えないことです。自分の利用する口座で必要な確認ができなければ、使わないアプリに変わってしまいます。このアプリの場合は、ろうきんの口座を日常的に使い、紙の通帳を確認する手間を減らしたい人ほど、無料という条件を活かしやすいでしょう。
反対に、複数の銀行、クレジットカード、電子マネー、証券口座を一つの画面でまとめたい人は、無料かどうかより連携範囲を優先すべきです。ろうきんの口座確認を中心に考えるアプリと、家計全体を横断して見るサービスでは、同じ金融分野でも目的が違います。ここを混同すると、インストール後に「思っていたものと違う」と感じやすくなります。
登録前に考えておきたいこと
使い始める前に、まず自分が何を確認したいのかを決めておくと、導入後に迷いにくくなります。残高と入出金だけを見たいのか、過去の明細を定期的に振り返りたいのか、家計簿の代わりにしたいのかで、期待する機能は変わります。このアプリは、口座の明細をいつでも確認する用途に軸足があります。
初期登録は一度行えばよい作業として考えられますが、金融アプリでは、登録情報を正確に入力することが特に重要です。急いで設定するより、口座情報や本人確認に関わる入力内容を落ち着いて確認するほうが、あとでつまずきにくくなります。スマートフォンを買い替える予定が近い人は、移行時に必要な情報を自分で管理できるよう準備しておくと安心です。
また、アプリを入れただけで明細が自動的に見えるわけではありません。初期登録を済ませて、利用できる状態にする必要があります。私はこの点を、紙の通帳から移行する人が最初に理解しておくべき部分だと思います。登録作業を後回しにすると、便利さを実感する前に使わなくなりがちです。
他の金融アプリや紙の通帳との違い
一般的な家計簿アプリと比べると、このアプリの良さは、支出を生活費や娯楽費に分けて分析することではなく、口座の明細を直接確認することにあります。家計簿アプリは全体の予算管理に強い一方、連携設定や分類の調整が必要になる場合があります。私は、まず事実としての入出金を確認したい人には、こちらのほうが目的に近いと感じます。
銀行の総合アプリと比べる場合は、必要な機能の違いを見てください。振込や各種手続きなどを一つのアプリで済ませたい人には、別の金融サービスが便利なことがあります。しかし、日々の明細確認だけが目的なら、機能が多すぎるアプリは画面を探す手間が増えることもあります。ろうきん かんたん通帳は、通帳の役割をスマートフォンで補うという、分かりやすい立ち位置です。
紙の通帳にも、手元に物理的な記録が残る安心感があります。家族と一緒に確認しやすいことや、スマートフォンの操作に慣れていない人でも扱いやすいことは、紙の強みです。ただ、記帳のために外出する必要があること、持ち歩くと紛失や破損が気になることを考えると、スマートフォンでの確認に慣れている人にはアプリのほうが日常的です。
見落としやすい制約と、使い方の割り切り
このアプリを家計簿そのものとして使おうとすると、期待とのずれが生まれます。明細を確認できても、それだけで「今月は食費を使いすぎた」と自動的に判断できるわけではありません。私は、明細の確認はこのアプリ、予算や費目の管理は別のノートや家計簿サービスというように、役割を分ける使い方が最も無理がないと思います。
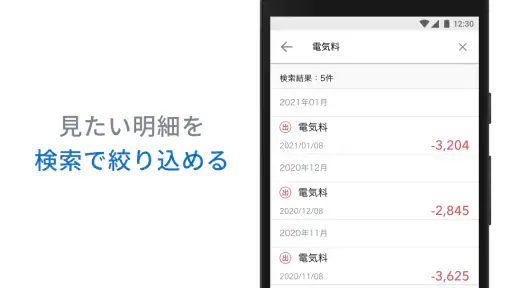
もう一つのトレードオフは、明細が長く保存されることと、整理が自動で完了することは別だという点です。記録が残っていても、必要な取引を見つけるには自分で確認する習慣が必要です。毎月一度、給料の入金後や大きな引き落としのあとに明細を見返す時間を決めておくと、保存機能を実際の家計管理に活かしやすくなります。
スマートフォンで金融情報を見ることに抵抗がある人にも、無理に勧めるつもりはありません。画面ロックや端末の管理を自分で行うことに不安があるなら、紙の通帳を併用するほうが落ち着く場合があります。便利さだけでなく、自分が安心して継続できる方法かどうかを基準に選ぶべきです。
どんな人なら無料の価値を実感しやすいか
私が特に向いていると思うのは、ろうきんの口座を給与受取や生活費の引き落としに使っている人です。毎月複数の取引がある口座ほど、明細をすぐ確認できるメリットが大きくなります。紙の通帳を記帳する時間が取りにくい人や、残高確認を忘れやすい人にも合います。
子育て中で外出の予定を細かく組みにくい人にも、確認作業をスマートフォンで済ませられる点は助けになります。仕事の休憩中に残高を確認し、帰宅後に家計簿へ転記するという流れも作れます。ここで大切なのは、アプリに家計管理をすべて任せるのではなく、明細確認を生活の中に組み込むことです。
一方、ろうきんの口座をほとんど使っていない人、現金中心で入出金が少ない人には、導入効果は限定的です。また、複数の金融サービスを横断して資産状況を把握したい人、投資やカード利用までまとめて分析したい人は、より広い管理機能を持つサービスを検討したほうがよいでしょう。
対応環境と基本情報を確認して選ぶ
このアプリは二〇一九年十月十五日に公開され、現在のバージョンは一・二六・一です。利用にはオペレーティングシステム十以上が必要なので、古い端末を使っている人は、インストール前に自分の端末環境を確認しておくと安心です。新しい端末では問題なくても、長く使っているスマートフォンでは条件に合わない可能性があります。
年齢区分は三歳以上で、価格は無料です。金融情報を扱うアプリなので、年齢区分だけで判断せず、実際に口座を管理する本人が安全な端末環境で使うことが重要です。家族のスマートフォンを借りて使うより、自分専用の端末で管理するほうが、確認の習慣も作りやすいでしょう。
利用規模を見ると、インストール数は十万件を超え、平均評価は五段階で四・三です。評価は一つの参考材料にはなりますが、私なら数字だけで決めず、「ろうきんの口座明細を確認したい」という自分の目的に合っているかを先に見ます。金融アプリでは、人気よりも用途の一致が満足度を左右しやすいからです。
私ならこう使い始める
私が初めて使うなら、登録を終えた日に直近の明細を一通り確認します。知らない取引がないか、毎月の固定費がどのタイミングで動くか、残高の変化が自分の記憶と合っているかを見ます。この最初の確認をしておくと、その後の明細が単なる一覧ではなく、普段の生活と結びついた記録になります。
次に、給料の入金後と大きな引き落とし後の二つを確認タイミングにします。毎日開く必要がない人でも、重要な変化が起きる時期を決めておけば、使い忘れを防げます。さらに、月末に一度だけ明細を見返し、家計簿やメモに必要な金額を転記します。この方法なら、アプリの手軽さと手作業の整理を両立できます。
スマートフォンを買い替えるときは、アプリが入っているだけで安心せず、移行後に明細を確認できるかを確かめます。金融関連のサービスは、端末変更をきっかけに再登録や確認が必要になることがあります。具体的な手順は利用環境によって変わるため、画面の案内を読み飛ばさず進めることをおすすめします。
最終的な判断
ろうきん かんたん通帳は、無料で始められ、ろうきん口座の明細確認を日常に取り入れたい人へ、はっきりした価値を提供するアプリです。紙の通帳を記帳するための外出を減らし、サービス開始後の明細をあとから確認できる点は、毎月の入出金を把握したい人にとって実用的です。特に、複雑な家計分析よりも、口座の事実を手早く確認したい人には使いやすいでしょう。
ただし、複数の金融機関をまとめる機能や、費目別の予算管理を期待する人には、別の選択肢のほうが合う可能性があります。無料という条件は魅力ですが、目的に合わないアプリを入れても家計管理は楽になりません。私は、ろうきんの口座を生活の中心で使っていて、紙の通帳を確認する手間を減らしたいなら試す価値があると判断します。
通帳の代わりに、明細を確認する習慣をスマートフォンへ移したい人にはおすすめです。一方で、資産全体の分析や細かな家計簿機能を一つにまとめたい人は、これを専用の明細確認ツールとして割り切り、必要なら別の管理方法を組み合わせるのがよいでしょう。無料で試せるからこそ、自分の口座確認に本当に役立つかを確かめてから、日常の道具として定着させるのが賢い使い方です。


